
Recargos más bajos
Sobre los nuevos recargos
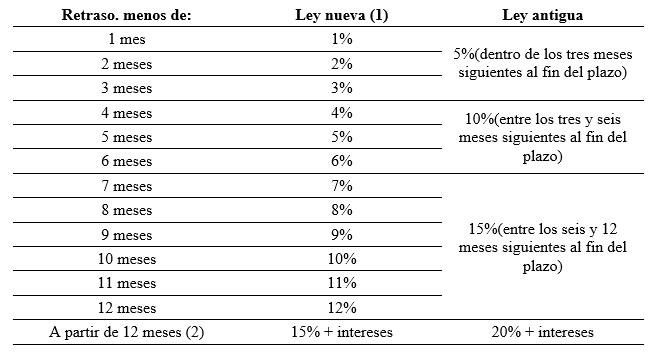
Para incentivar a que los contribuyentes regularicen su situación tributaria antes posible, se vio conveniente reducir los recargos por presentar declaraciones a ingresar fuera de plazo sin requerimiento previo.
Por ello, a partir de este momento, los recargos aumentarán a nivel mensual, anteriormente ocurría de forma trimestral o semestral. A continuación a través de una imagen se muestra lo anteriormente comentado.
Regularización sin recargo
Tras una comprobación
Otra novedad en los recargos es que a partir de ahora los mismo no se exigirán si la persona regulariza voluntariamente unos hechos o circunstancias idénticos a los regularizados por Hacienda por el mismo concepto impositivo (IVA, Impuesto sobre Sociedades, IRPF...) pero respecto a otros períodos. Para ello, habrá que cumplir estos requisitos:
- El contribuyente deberá regularizar y pagar la deuda de dichos períodos dentro de los seis meses siguientes a la liquidación de Hacienda.
- Asimismo, es preciso que dicha liquidación no se recurra y que de ella no se derive la imposición de una sanción.
No sanción
Es de gran importancia que tras la comprobación de Hacienda no exista sanción. Ya que según los tribunales, si la persona regulariza un error declarado en una autoliquidación, idéntica al regularizado previamente por Hacienda respecto a otro período, se considera que ha existido requerimiento previo y Hacienda puede imponer sanciones en lugar de recargos por presentación fuera de plazo.
¿Cómo actuar en estos casos?
Si finalmente Hacienda le regulariza un ejercicio y sabe que ha cometido los mismos errores en otro posterior, antes de presentar complementarias del anterior, es importante asegurarse de que no van a sancionarle en la primera regularización:
- Si Hacienda considera que su conducta no es sancionable, presente las complementarias de los ejercicios siguientes antes de seis meses desde la liquidación, sin recargos ni sanción.
- Pero si Hacienda le sanciona por el primer ejercicio, plantéese si le conviene presentar complementarias. En ese caso, tanto si regulariza Hacienda como si lo hace usted, le pueden sancionar. Lo único que reducirá pagando antes serán los intereses de demora, que se devengan en todo caso.
Desde ahora, los recargos no se exigirán si la persona regulariza voluntariamente errores idénticos a los regularizados por Hacienda en otro período impositivo, siempre que, entre otros requisitos, dichos errores no conlleven una sanción.
Si quieres saber más información sobre los nuevos recargos por extemporaneidad, contacta con Paneque Asesores, te ayudaremos y asesoraremos en lo que necesites. Puedes contactar con nosotros en el teléfono (+34) 952 22 67 47 o en el correo .





Comentarios