
Sanción leve
Si la empresa ingresa de menos en una autoliquidación y Hacienda impone una sanción por infracción leve, el porcentaje de sanción es fijo (del 50%). Por el contrario, en las infracciones graves o muy graves el porcentaje de la sanción puede variar, dentro de unos márgenes legales.
Sanción grave o muy grave
5.095.271,99 euros . (Pymes comerciales: 4.184.440 €; Empresas artesanas: 910.831,99 €)
GASTO SUBVENCIONABLE
En casos de sanción grave o muy grave, Hacienda puede incrementar la sanción mínima (del 50% y el 100%, respectivamente)
- Si existe reincidencia; es decir, si en los cuatro años anteriores la empresa ya fue sancionada por dejar de ingresar o por obtener indebidamente una devolución tributaria, ya sea por el mismo impuesto u otro diferente.
- Según el perjuicio económico para Hacienda (cuando el importe dejado de ingresar por la empresa supere en más del 10% la cuantía que debería haberse ingresado).
El incremento de la sanción por perjuicio económico es mayor cuanto más elevado sea el porcentaje que la cuota no ingresada represente sobre el importe total a ingresar. Así, la sanción se incrementa en los siguientes puntos porcentuales:
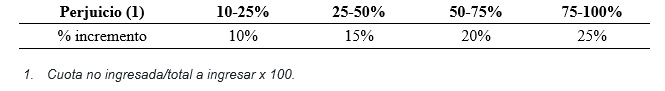
Cuota líquida
Pues bien, según la Audiencia Nacional, lo correcto es que en el cociente anterior se compute la cuota líquida, es decir, la cuota a ingresar antes de descontar las retenciones y pagos a cuenta, y no la cuota diferencial (el importe a pagar).
No esperes más, si necesitas asesoramiento sobre la sanción con perjuicio económico contacta con Paneque Asesores, te ayudaremos y asesoraremos en lo que necesites. Puedes contactar con nosotros en el teléfono (+34) 952 22 67 47 o en el correo .





Comentarios