
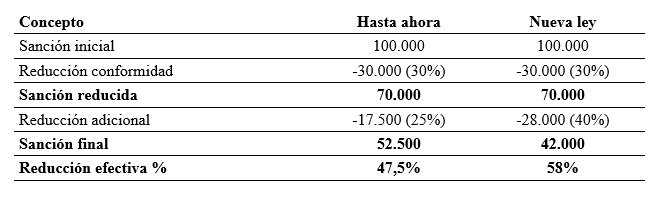
Hasta ahora era el 25%, y si un contribuyente era objeto de una regularización tributaria que no era recurrida, la sanción se podía reducir hasta en un 30% de su importe. Por otro lado, también disfrutan de una reducción adicional de un 25%, si la persona afectada tampoco recurría la sanción y además, ingresaba dentro del plazo la cuantía, o en su caso, aplaza la sanción aportando un aval o un seguro de caución en garantía.
Tal y como hemos mencionado anteriormente desde el 11 de julio se aplica un 40% a la reducción aplicable por la satisfacción de sanciones en plazo. Con esto el objetivo principal es que haya más contribuyentes que estén dispuestos a la conformidad de las sanciones y su pago dentro del plazo estipulado, lo que permite un aumento de la recaudación y reduce la litigiosidad.
Ejemplo para mejor comprensión
Sobre el régimen transitorio
Esta reducción del 40% también se podrá aplicar en casos como los siguientes:
- Sanciones que han sido acordadas antes del 11 de julio de 2021 y las mismas no se hayan recurrido y cuya fecha de plazo no haya cumplido. En ese caso hacienda tendrá que rectificarlas.
- Aquellas sanciones que fueron recurridas pero cuyo contribuyente desista del recurso, tanto del interpuesto como la propia sanción y el interpuesto contra la liquidación de la que derive la misma, eso sí, antes de que finalice el año 2021 y siempre que el plazo impuesto se cumpla.
Las sanciones acordadas antes del 11 de julio y que en dicha fecha todavía no fuesen firmes también podrán disfrutar de la reducción del 40%.
Si quieres saber más información sobre la reducción en sanciones, contacta con Paneque Asesores, te ayudaremos y asesoraremos en lo que necesites. Puedes contactar con nosotros en el teléfono (+34) 952 22 67 47 o en el correo .





Comentarios